Comprar una vivienda, un local o un terreno puede ser una buena decisión patrimonial, pero solo cuando el precio, la ubicación y el uso previsto encajan de verdad. En este artículo explico qué abarcan los bienes raíces en España, cómo se mueve el mercado en 2026 y qué números conviene revisar antes de invertir.
Las claves para entender el mercado inmobiliario y decidir mejor
- El inmueble no es la inversión completa: también cuentan los impuestos, la financiación, el mantenimiento y la liquidez.
- El mercado español sigue tensionado: el precio de la vivienda aumentó un 12,9 % interanual en el primer trimestre de 2026.
- La ubicación manda: demanda de alquiler, empleo, transporte y servicios pesan más que una reforma vistosa.
- La rentabilidad bruta engaña: hay que descontar vacíos, reparaciones, comunidad, seguros e impuestos.
- El suelo exige más cautela: ser propietario de una parcela no significa que se pueda edificar en ella.
Qué se considera un bien raíz en España
En el lenguaje habitual de España hablamos sobre todo de inmuebles o del sector inmobiliario. La expresión bienes raíces incluye terrenos y construcciones fijadas al suelo, como viviendas, edificios, locales, oficinas, naves, hoteles y fincas rústicas.
La diferencia frente a otros activos es sencilla pero importante. Un inmueble está ligado a un lugar concreto, necesita mantenimiento y no se vende con la rapidez de unas acciones o un fondo. A cambio, puede ofrecer uso, ingresos periódicos y revalorización.
Los principales tipos de activo
| Activo | Uso habitual | Qué conviene analizar |
|---|---|---|
| Vivienda | Residencia habitual, alquiler o segunda residencia | Demanda local, estado, gastos y facilidad para alquilar |
| Local comercial | Negocio, oficina o transformación de uso | Tránsito, visibilidad, licencia y solvencia del inquilino |
| Suelo urbano | Construcción según planeamiento | Edificabilidad, cargas, servicios y licencia |
| Finca rústica | Actividad agrícola, ganadera o recreativa | Uso permitido, accesos, agua y restricciones ambientales |
| Nave o activo logístico | Almacenamiento, industria o distribución | Accesos, altura, demanda empresarial y normativa sectorial |
Yo suelo separar dos preguntas que a menudo se mezclan: ¿para qué sirve el inmueble? y ¿cómo genera valor? Una casa puede ser excelente para vivir y mediocre como inversión, mientras que una nave sencilla en una zona industrial puede ofrecer un alquiler más estable.
Cómo está evolucionando el mercado inmobiliario español
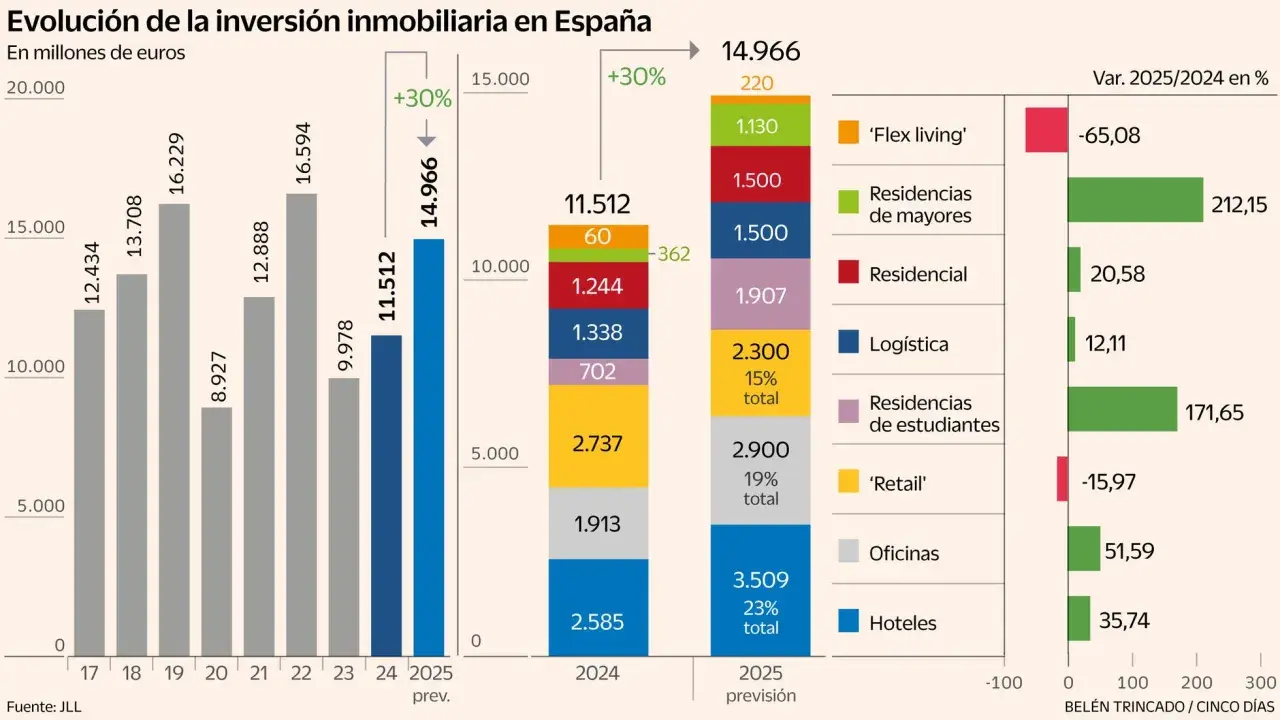
Los datos más recientes muestran un mercado con precios firmes y diferencias notables entre territorios. Según el INE, la vivienda subió un 12,9 % interanual en el primer trimestre de 2026, con un aumento del 13,5 % en la segunda mano y del 9,1 % en la vivienda nueva.
Ese dato no significa que cualquier inmueble haya ganado un 12,9 %. Madrid, Baleares, algunas zonas costeras y los centros de grandes ciudades responden a una demanda distinta de la que existe en municipios pequeños o áreas con pérdida de población. La media nacional sirve como referencia, pero no sustituye al análisis del barrio.
Qué está sosteniendo la demanda
- Escasez de oferta en zonas con empleo, universidades y servicios.
- Demanda de alquiler superior al número de viviendas disponibles en muchas ciudades.
- Interés de compradores extranjeros en áreas costeras, islas y capitales.
- Costes de construcción elevados, que dificultan que la obra nueva aumente rápidamente.
- Preferencia por viviendas eficientes, bien comunicadas y listas para entrar.
También hay riesgos. Comprar después de una subida fuerte puede reducir el margen de seguridad, sobre todo si la operación depende de que los precios sigan aumentando. Mi criterio es claro: la inversión debe funcionar con el alquiler y los gastos actuales, no solo con una futura revalorización.
Qué formas de inversión inmobiliaria existen
No hace falta limitarse a comprar un piso para alquilarlo. Cada modalidad exige una cantidad de capital, tiempo y conocimiento diferente, así que conviene elegirla según el perfil del inversor y no según la moda del momento.
| Modalidad | Ventaja principal | Riesgo o dificultad |
|---|---|---|
| Alquiler residencial | Ingresos relativamente previsibles | Impagos, vacantes, regulación y gestión diaria |
| Reforma y venta | Posible margen en poco tiempo | Desviaciones de obra, impuestos y riesgo de mercado |
| Alquiler por habitaciones | Mayor ingreso por metro cuadrado en ciertas ciudades | Más rotación, desgaste y gestión de convivencia |
| Local, oficina o nave | Contratos y rentas potencialmente más altos | Más tiempo vacío y dependencia de la actividad económica |
| Suelo | Potencial de desarrollo y revalorización | Liquidez baja y fuerte dependencia del planeamiento |
| Fondos o sociedades inmobiliarias | Acceso diversificado sin gestionar una vivienda | Riesgo financiero y menor control directo |
Para una primera operación, prefiero un activo sencillo, con demanda demostrable y una gestión que pueda entenderse en una hoja de cálculo. La complejidad no es sinónimo de rentabilidad. Un piso bien comprado suele ser más fácil de evaluar que un edificio con varios usos, licencias pendientes y una reforma integral.
Cómo calcular si una compra puede ser rentable
El cálculo empieza antes de visitar la vivienda. Hay que sumar el precio, los gastos de adquisición, la financiación y el presupuesto de puesta a punto. Como orientación, muchos compradores necesitan entre un 10 % y un 15 % adicional para impuestos y gastos, aunque la cifra cambia según la comunidad autónoma, el tipo de inmueble y si se trata de vivienda nueva o usada.
Un ejemplo sencillo con alquiler residencial
Imaginemos un piso comprado por 200.000 euros. Si añadimos un 12 % de gastos, la inversión inicial asciende a 224.000 euros. Con una renta de 950 euros al mes, el ingreso anual sería de 11.400 euros y la rentabilidad bruta alcanzaría aproximadamente el 5,1 %.
Ese porcentaje todavía no es el beneficio. Si descontamos un mes vacío, seguro, comunidad, pequeñas reparaciones, gestión e impuestos, la rentabilidad neta puede situarse claramente por debajo. También hay que incluir el coste de la hipoteca, aunque conviene separarlo del rendimiento propio del inmueble para no confundir rentabilidad del activo con rentabilidad del capital aportado.
Los números que revisaría antes de firmar
- Rentabilidad bruta = alquiler anual dividido entre el precio total de compra.
- Rentabilidad neta = ingresos menos gastos reales, divididos entre la inversión total.
- Flujo de caja = dinero que queda cada mes después de pagar hipoteca y gastos.
- Margen de seguridad = capacidad de soportar meses sin inquilino o una reparación importante.
- Liquidez = tiempo y coste necesarios para vender sin rebajar demasiado el precio.
Como regla práctica, no compraría basándome en una renta estimada por el anuncio. Compararía al menos cinco alquileres realmente similares y aplicaría un descuento prudente si el inmueble tiene peor planta, orientación, ascensor, eficiencia o estado de conservación.
Qué revisar antes de comprar una vivienda o un terreno
La visita es solo una parte pequeña de la investigación. Antes de entregar una señal pediría una nota simple, comprobaría la titularidad y las cargas, revisaría el recibo del IBI y solicitaría información sobre la comunidad de propietarios. En una vivienda antigua, también preguntaría por derramas aprobadas, obras pendientes y morosidad comunitaria.
Si se trata de una vivienda
- Estado de cubierta, fachada, instalaciones, ventanas y humedades.
- Certificado energético y coste previsible de mejorar la eficiencia.
- Situación registral y coincidencia entre superficie real, escritura y catastro.
- Demanda de alquiler en la zona, no solo precio de venta.
- Limitaciones sobre alquiler turístico, temporal o por habitaciones.
En los contratos de alquiler firmados desde el 26 de mayo de 2023, la actualización de la renta está condicionada por la normativa vigente y el índice de referencia aplicable. Para mí, esto refuerza una idea básica: no hay que proyectar subidas de alquiler ilimitadas en la hoja de cálculo.
Lee también: La casa más cara de España - ¿Por qué vale millones?
Si se trata de suelo
El error más caro suele ser llamar “solar” a cualquier parcela. Antes de comprar, hay que confirmar la clasificación urbanística, la edificabilidad, la ocupación máxima, las alineaciones, las cargas de urbanización y la existencia de acometidas de agua, saneamiento y electricidad.
Una parcela barata puede acabar siendo una mala inversión si requiere años de trámites o una urbanización costosa. Yo no consideraría una operación de suelo sin un informe urbanístico municipal y asesoramiento técnico independiente. La posibilidad teórica de construir no equivale a una licencia concedida.
Errores que reducen la rentabilidad
El primer error es comprar por emoción. Una cocina bonita o una terraza amplia pueden influir, pero no compensan una mala ubicación, una comunidad cara o una demanda de alquiler débil. El inmueble debe funcionar también cuando desaparece el entusiasmo de la primera visita.
- Confundir precio bajo con oportunidad: puede esconder problemas registrales, estructurales o de liquidez.
- Ignorar los gastos de entrada: impuestos, notaría, registro, tasación, reforma y financiación cambian la inversión inicial.
- Sobrevalorar la revalorización: nadie puede garantizar que el mercado repita sus subidas.
- Calcular sin vacantes: incluso una vivienda bien situada puede pasar semanas o meses sin inquilino.
- Usar una renta turística como referencia para una inversión que quizá solo pueda destinarse a alquiler residencial.
- Endeudarse al límite: una subida de gastos o una reparación grande puede convertir una renta positiva en pérdidas.
También evitaría financiar una compra si la cuota exige utilizar cada euro del salario. Una reserva de entre seis y doce meses de gastos ofrece margen para afrontar periodos vacíos, averías o cambios familiares sin vender deprisa.
La decisión final depende más del uso que del ladrillo
El mercado inmobiliario puede servir para proteger patrimonio, generar ingresos o desarrollar un proyecto, pero no todos los inmuebles sirven para los tres objetivos. Una vivienda para vivir se elige con criterios emocionales y prácticos; una inversión para alquilar necesita demanda, números y una gestión razonable.
Mi forma de decidir es sencilla. Primero defino el uso, después calculo el coste total, compruebo la legalidad del activo y someto la operación a un escenario difícil con menos ingresos y más gastos. Si sigue teniendo sentido, el inmueble merece estudiarse; si solo funciona cuando todo sale perfecto, el precio probablemente no es tan bueno como parece.
En 2026, con precios elevados y grandes diferencias entre municipios, la mejor oportunidad no siempre está en comprar rápido, sino en comprar algo que pueda entenderse, mantenerse y alquilarse sin depender de una predicción optimista.