Cuando el banco solicita valorar una vivienda antes de conceder la financiación, es normal preguntarse quién paga la tasación de una hipoteca y qué ocurre si el préstamo finalmente no se aprueba. En España, la respuesta general es clara: el coste lo asume quien solicita la hipoteca, aunque existen derechos importantes sobre la elección de la tasadora, la validez del informe y su reutilización con otra entidad.
La tasación la paga el solicitante, pero conserva derechos importantes
- El comprador o prestatario paga normalmente la tasación hipotecaria.
- El precio suele situarse aproximadamente entre 150 y 400 euros, aunque depende del inmueble.
- La tasadora debe estar homologada y supervisada por el Banco de España.
- El banco debe aceptar una tasación válida y no caducada, con una vigencia habitual de seis meses.
- Si la hipoteca se deniega, el informe puede servir para negociar con otra entidad financiera.
La respuesta corta sobre quién asume este gasto
En las hipotecas sujetas a la Ley 5/2019, el gasto de tasación corresponde al prestatario, es decir, a la persona que solicita el préstamo. La razón práctica es que el banco necesita conocer el valor del inmueble que servirá como garantía, pero la normativa no obliga a la entidad a pagar ese informe.
Esto no significa que el banco pueda imponer cualquier empresa ni cobrar conceptos poco claros. La tasación debe realizarla una sociedad homologada, y la entidad tiene que informarte de que el coste corre de tu cuenta antes de encargarla. En mi experiencia, conviene pedir esa confirmación por escrito para evitar que aparezca como un cargo inesperado en la provisión de fondos.
El vendedor no suele pagar la tasación necesaria para la hipoteca del comprador. Puede encargar una valoración por su cuenta para fijar el precio de venta, pero sería un informe distinto y no necesariamente válido para estudiar el préstamo.
Qué gastos paga cada parte al formalizar la hipoteca
Una de las confusiones más habituales consiste en mezclar los gastos de la compraventa con los gastos propios del préstamo. La tasación pertenece al proceso hipotecario, mientras que el comprador también puede tener que afrontar impuestos y trámites relacionados con la adquisición de la vivienda.
| Concepto | Quién lo paga normalmente | Qué debes comprobar |
|---|---|---|
| Tasación de la vivienda | El comprador o prestatario | Que la empresa esté homologada y el precio esté claro |
| Notaría de la escritura hipotecaria | El banco | Que no se confunda con la escritura de compraventa |
| Registro de la hipoteca | El banco | Que el cargo no incluya trámites ajenos al préstamo |
| Gestoría de la formalización hipotecaria | El banco | Revisar la factura si también gestiona la compraventa |
| ITP, IVA o gastos de compraventa | Normalmente el comprador | Dependen del tipo de vivienda y de la comunidad autónoma |
El reparto reconocido por la normativa no elimina los costes de comprar una casa. Por ejemplo, en una vivienda de segunda mano el comprador seguirá teniendo que calcular el Impuesto sobre Transmisiones Patrimoniales, además de la parte de notaría o los trámites vinculados a la compraventa que correspondan.
También puede ocurrir que un banco ofrezca pagar la tasación como parte de una promoción comercial. En ese caso, yo revisaría la FEIN y la oferta vinculante para comprobar si la gratuidad es real o está condicionada a contratar seguros, domiciliar ingresos o aceptar un tipo de interés menos competitivo.
Cuánto cuesta una tasación y de qué depende
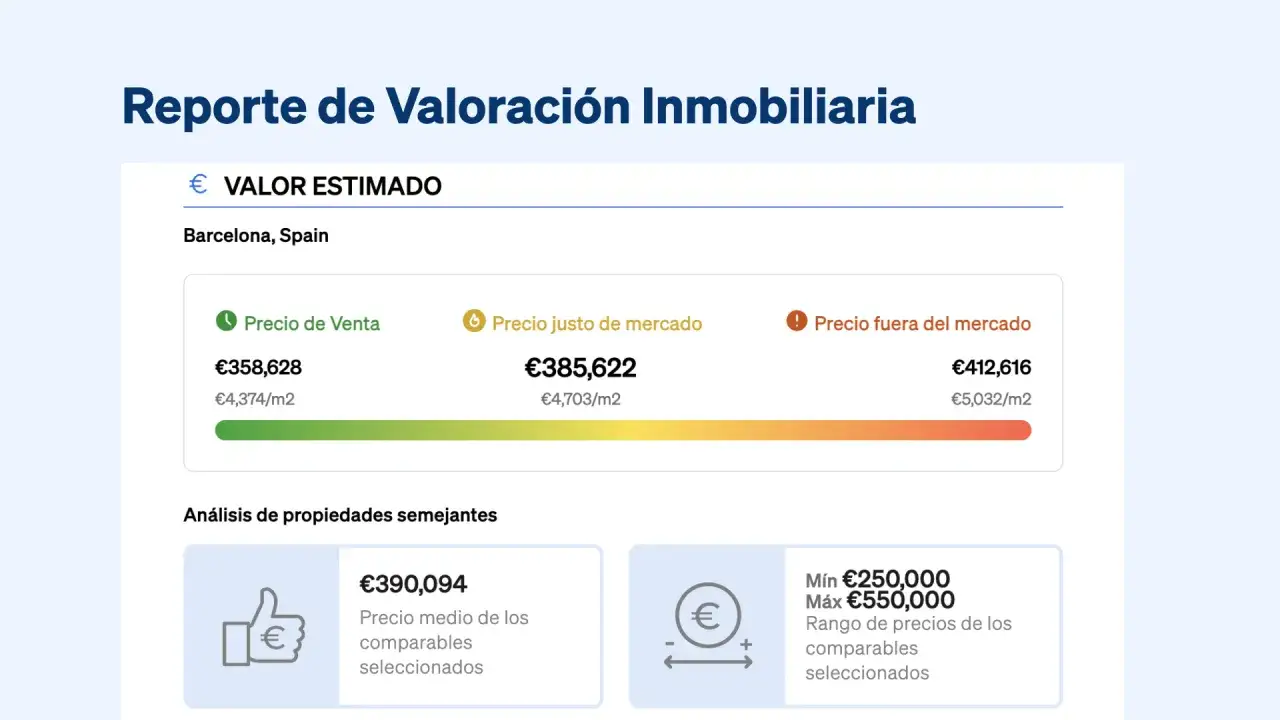
No existe un precio único fijado para todas las viviendas. Como referencia razonable, una tasación estándar suele costar entre 150 y 400 euros, aunque una vivienda grande, singular, rural o con una situación registral compleja puede superar ese intervalo.
El importe depende sobre todo de la superficie, la ubicación, el tipo de inmueble y la documentación disponible. Un piso de 80 metros cuadrados en una capital suele ser más sencillo de valorar que una vivienda unifamiliar con parcela, ampliaciones o varias construcciones.
Antes de aceptar el encargo, pediría tres datos concretos:
- El precio total con impuestos incluidos.
- El plazo aproximado de entrega del informe.
- Si el servicio incluye la visita, la comprobación registral y la documentación necesaria.
La tasación no garantiza que el banco apruebe la hipoteca. El informe determina el valor del inmueble, pero la entidad también analiza tus ingresos, deudas, estabilidad laboral, ahorro y capacidad para afrontar la cuota. Pagar una valoración alta no sirve de nada si el estudio financiero no supera los criterios de riesgo.
Cómo elegir y aprovechar la tasación
El solicitante puede proponer una tasadora homologada. El banco debe aceptar un informe válido, aunque puede realizar sus propias comprobaciones sin cobrarte de nuevo por ellas. Por eso, no aceptaría automáticamente la primera empresa recomendada por la oficina si no me entrega antes un presupuesto claro.
Encarga el informe en el momento adecuado
La tasación caduca normalmente a los seis meses desde su fecha de emisión. Si la encargas demasiado pronto y la operación se retrasa, podrías tener que pagar otra. Lo más prudente es esperar a que el banco haya hecho un primer análisis de viabilidad y haya confirmado que la operación tiene posibilidades reales.
Prepara la documentación
La tasadora puede necesitar información registral, catastral y urbanística. Si existen discrepancias entre los metros inscritos, la realidad física y los datos del Catastro, el informe puede retrasarse o reflejar advertencias. Conviene resolver esas diferencias antes de pagar, especialmente en casas antiguas o inmuebles reformados.
Lee también: Tasación herencia - ¿Cuánto cuesta y cuándo te compensa?
Comprueba cómo afecta al préstamo
La entidad no suele calcular la financiación únicamente sobre el precio pactado. Muchas aplican un porcentaje sobre el menor valor entre compraventa y tasación, aunque la política cambia según el banco, el perfil del cliente y el tipo de vivienda.
Por ejemplo, si compras por 200.000 euros y la tasación alcanza 210.000, el banco puede seguir tomando como referencia los 200.000 euros. Si ocurre al revés y el informe valora el inmueble en 185.000 euros, podrías necesitar aportar más ahorro para completar la operación.
Qué ocurre si el banco rechaza la hipoteca
El coste de la tasación no se devuelve automáticamente porque la entidad deniegue el préstamo. El informe es un servicio que ya se ha realizado y, por regla general, lo paga el solicitante incluso si la financiación no llega a firmarse.
La parte positiva es que tienes derecho a recibir el original o una copia del informe para presentarlo ante otro banco mientras siga vigente. No deberían obligarte a pagar una segunda tasación únicamente porque prefieran trabajar con otra empresa, siempre que el documento cumpla los requisitos legales.
Si otra entidad considera que necesita verificar determinados aspectos, puede revisar la valoración, pero no debería cobrarte por esas comprobaciones. Lo que sí puede hacer es rechazar la operación por sus propios criterios de riesgo o no aceptar el importe solicitado, porque aceptar el informe no obliga a conceder la hipoteca.
Si la vivienda tiene problemas de titularidad, cargas, obras no legalizadas o una descripción registral incorrecta, el banco puede paralizar el expediente. En ese caso, reclamar el precio de la tasación resulta más difícil, ya que el informe puede haberse emitido correctamente aunque la operación no sea viable.
La diferencia entre una hipoteca actual y una firmada hace años
La regla vigente para las nuevas hipotecas es que el cliente paga la tasación, mientras que la entidad asume determinados gastos de formalización del préstamo. Sin embargo, las hipotecas firmadas antes de la entrada en vigor de la Ley 5/2019 pueden tener un reparto distinto y deben revisarse de forma individual.
Algunos consumidores han reclamado gastos hipotecarios antiguos, incluida la tasación, pero el resultado depende de la fecha, de la escritura, de la cláusula aplicada y de los plazos legales. No daría por hecho que todos los casos son iguales ni iniciaría una reclamación sin revisar primero la documentación.
Mi recomendación práctica es sencilla. Guarda la factura, el informe completo, la autorización de cargo y cualquier correo del banco relacionado con el encargo. Esos documentos permiten saber qué se pagó, quién lo solicitó y bajo qué condiciones.
La decisión más sensata antes de pagar la tasación
Antes de encargarla, pide al banco una confirmación preliminar de que tu perfil financiero encaja con la operación y compara el coste de varias tasadoras homologadas. Una tasación de unos cientos de euros puede abrirte la puerta a varias entidades, pero solo si se solicita en el momento adecuado y el informe está correctamente emitido.
La respuesta esencial es que el solicitante de la hipoteca paga normalmente la tasación. A cambio, puede elegir una empresa homologada, aprovechar el informe durante seis meses y utilizarlo con otros bancos si la primera entidad no aprueba el préstamo. Esa combinación de derechos y precauciones es la mejor forma de evitar pagar dos veces por el mismo trámite.